Blog informasi umum

Tag: menabung

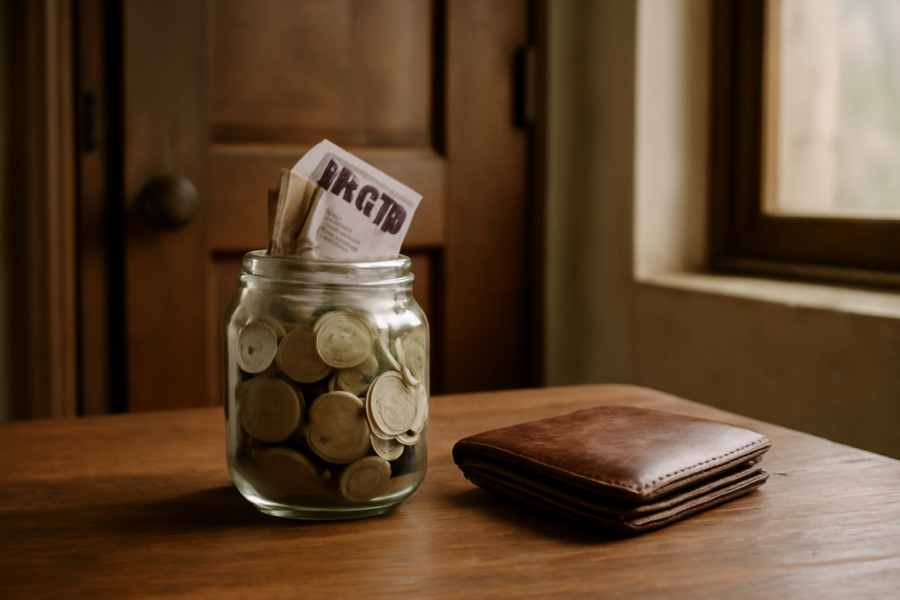
Toples kaca berisi koin dan uang kertas kecil di atas meja kayu dekat pintu rumah

Cara Menyimpan Uang Kembalian Belanja agar Tidak Habis

Uang kembalian dari belanja harian jarang terasa seperti uang. Setelah membayar di kasir, receh dan lembaran kecil itu masuk kantong, lalu besoknya entah ke mana. Kalau kamu ingin mulai menabung tanpa memotong anggaran bulanan, uang kembalian adalah titik awal yang paling mudah dijangkau.

Kamu tidak perlu menahan diri dari belanja. Yang diperlukan hanya aturan sederhana tentang ke mana uang kecil itu pergi begitu diterima. Langkah-langkah berikut bisa kamu jalankan mulai minggu ini.

Mulai dari Wadah yang Benar-benar Terpisah

Tempat menyimpan menentukan apakah uang kecilmu bertahan atau kembali terpakai. Dompet utama bukan pilihan yang baik karena uang kembalian akan bercampur dengan uang belanja berikutnya.

Siapkan satu wadah khusus di rumah. Bisa toples kaca, kotak plastik, atau kaleng bekas yang ditutup rapat. Taruh di tempat yang mudah terlihat saat kamu pulang, misalnya di atas lemari dekat pintu. Kalau kamu sering bepergian dan jarang memegang uang tunai, siapkan juga rekening terpisah di bank atau dompet digital khusus. Wadah ini tidak dipakai untuk keperluan lain.

Aturan menerima uang kembalian

Begitu sampai rumah, langsung pindahkan semua koin dan uang kertas kecil dari dompet ke wadah. Jangan menunggu sampai akhir minggu karena uangnya biasanya sudah terpakai. Kalau kamu menerima kembalian dalam jumlah besar, pisahkan lembaran besar untuk wadah dan sisakan sedikit di dompet sebagai uang jaga-jaga.

Beri Nama Tujuan Uangnya

Uang yang disimpan tanpa tujuan cenderung diambil kembali saat ada kebutuhan mendesak. Tentukan satu tujuan spesifik dan tulis di kertas kecil yang ditempel pada wadah. Contohnya biaya servis motor, tiket mudik, atau tambahan dana perbaikan rumah.

Uang kembalian yang terkumpul bisa juga dipakai untuk memperkuat pos keuangan lain. Misalnya, saat sudah cukup banyak, kamu bisa mengalihkannya ke tabungan yang kamu siapkan lewat cara menyiapkan dana darurat keluarga. Uang kecil tadi pun berubah menjadi cadangan yang lebih aman.

Pisahkan Uang Koin dan Uang Kertas

Koin dan uang kertas punya perilaku berbeda. Koin cepat menumpuk tapi jarang dipakai untuk belanja besar. Uang kertas lebih mudah diambil sewaktu-waktu.

  • Koin: simpan dalam satu wadah dan hitung setiap akhir bulan. Gunakan hasilnya untuk kebutuhan kecil seperti parkir, air minum, atau ongkos angkutan umum.
  • Uang kertas kecil: pisahkan dalam amplop atau celengan terpisah. Bila jumlahnya sudah mencapai angka tertentu, setor ke rekening tabungan.
  • Uang kertas besar: jangan dicampur dengan uang belanja harian. Langsung sisihkan ke rekening atau tempat penyimpanan lain.

Kebiasaan ini membuat kamu tahu persis berapa yang sudah terkumpul tanpa harus membongkar semuanya.

Tetapkan Jadwal Penghitungan

Tanpa jadwal, wadahmu akan penuh tapi isinya tidak diketahui. Pilih satu tanggal tetap setiap bulan, misalnya tanggal 1 atau tanggal gajian. Hitung semua isinya, catat jumlahnya di buku atau aplikasi catatan ponsel, lalu pindahkan ke tujuan yang sudah ditentukan.

Catatan sederhana cukup berisi tanggal, jumlah, dan ke mana uangnya pergi. Setelah beberapa bulan, kamu bisa melihat pola berapa rata-rata yang berhasil disisihkan. Angka ini berguna saat kamu menyusun anggaran bulan berikutnya.

Cara menghitung tanpa repot

Kelompokkan koin berdasarkan nilai sebelum dihitung. Susun bertumpuk dalam kelompok lima atau sepuluh keping, lalu kalikan. Cara ini jauh lebih cepat daripada menghitung satu per satu, terutama jika wadahnya sudah penuh.

Jangan Pakai Uang Kembalian untuk Belanja Berikutnya

Kesalahan paling umum adalah memakai uang kembalian untuk transaksi berikutnya karena dianggap tidak terasa. Padahal justru di situ uangnya menguap. Kalau kamu sering belanja online, biasakan menghitung total pembayaran sebelum checkout supaya tidak ada kembalian yang tersisa di dompet digital. Panduan cara cek ongkos kirim sebelum belanja online bisa membantumu memperkirakan pengeluaran sejak awal.

Kalau terpaksa menerima kembalian kecil saat membayar, tetap pindahkan ke wadah begitu pulang. Jangan biarkan mengendap di dompet lebih dari satu hari.

Manfaatkan Kembalian untuk Belanja Kebutuhan Rumah

Sebagian orang memutar uang kembalian untuk membeli kebutuhan pokok dalam jumlah kecil, misalnya sabun, garam, atau minyak goreng. Cara ini sah saja asal tetap dicatat. Bedanya, kamu tidak perlu mengambil dari anggaran bulanan untuk barang-barang tersebut sehingga pos belanja utama tetap utuh.

Bila kamu menerima bantuan sosial atau ingin memastikan statusnya, informasi seputar cara cek status penerima bansos online lewat HP bisa jadi rujukan sebelum mengatur ulang keuangan keluarga.

Libatkan Anggota Keluarga

Uang kembalian akan lebih cepat terkumpul jika seluruh anggota rumah ikut menyisihkannya. Letakkan satu wadah di ruang keluarga dan jelaskan tujuannya. Anak-anak biasanya antusias kalau tahu uangnya untuk sesuatu yang mereka inginkan, seperti liburan atau peralatan sekolah.

Beri aturan yang jelas: siapa pun yang menemukan koin di saku celana atau tas boleh memasukkannya ke wadah. Tidak perlu memberi hadiah. Yang penting kebiasaannya terbentuk.

Berapa Lama Sampai Terasa Hasilnya

Jumlah yang terkumpul sangat bergantung pada seberapa sering kamu bertransaksi tunai. Kalau belanja harian rata-rata menghasilkan kembalian kecil, hitungan bulan lebih realistis daripada hitungan minggu. Setelah tiga sampai enam bulan, biasanya kamu sudah bisa melihat apakah kebiasaan ini layak dilanjutkan atau perlu disesuaikan.

Yang membuat metode ini bertahan adalah kesederhanaannya. Kamu tidak perlu menyisihkan persentase tertentu dari gaji atau mengubah gaya hidup. Cukup satu aturan: setiap kembalian punya tempat, dan tempat itu bukan dompetmu.

Untuk memperluas cara pandang soal uang, ada baiknya membaca fakta unik tentang uang yang jarang diketahui. Wawasan semacam ini sering membuat orang lebih sadar saat memegang uang kecil.

Ringkasan

Menyimpan uang kembalian belanja bekerja paling baik kalau wadahnya terpisah, tujuannya jelas, dan ada jadwal penghitungan rutin. Pisahkan koin dari uang kertas, catat hasilnya, dan jangan biarkan kembalian dipakai untuk transaksi berikutnya. Dalam beberapa bulan, uang yang tadinya tidak terasa bisa menjadi pos tersendiri di keuanganmu.

Pertanyaan yang Sering Diajukan

Apakah uang kembalian harus selalu disimpan dalam bentuk tunai?

Tidak harus. Kalau kamu jarang memakai uang tunai, kamu bisa membulatkan pembayaran ke angka tertentu dan memindahkan selisihnya ke rekening atau dompet digital terpisah. Yang penting, pemindahannya dilakukan rutin, bukan sesekali.

Bagaimana kalau wadah cepat penuh dengan koin?

Hitung koin setiap akhir bulan lalu tukarkan di bank atau minimarket terdekat. Setelah ditukar, langsung pindahkan ke tabungan atau belanjakan sesuai tujuan yang sudah ditetapkan. Jangan menumpuk koin di rumah terlalu lama karena rawan hilang atau tercampur dengan uang lain.

Apakah cara ini cocok untuk pelajar dan mahasiswa?

Cocok, terutama karena nominalnya kecil dan tidak memberatkan. Pelajar bisa menetapkan tujuan sederhana seperti uang kas kelas atau biaya fotokopi. Kuncinya tetap sama: wadah terpisah dan jadwal penghitungan yang konsisten.
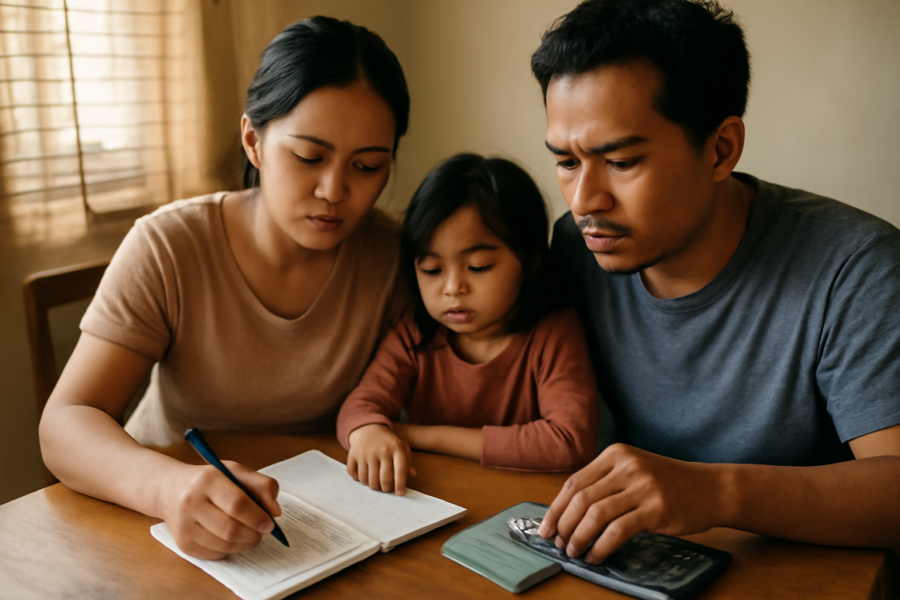
Keluarga muda menyusun anggaran bulanan di meja makan untuk menyiapkan dana darurat

Cara Menyiapkan Dana Darurat Keluarga dari Nol

Menyiapkan dana darurat keluarga berarti mengumpulkan uang yang khusus disisihkan untuk menutup biaya hidup saat pemasukan terganggu, misalnya kehilangan pekerjaan, sakit, atau biaya mendadak. Yang perlu dilakukan adalah menentukan target, memilih tempat simpan, lalu menyisihkan secara rutin. Berikut urutan langkah yang bisa dijalankan meski saldo tabungan saat ini masih tipis.

Mulai dari Menghitung Biaya Hidup Bulanan

Semua perhitungan dana darurat bertumpu pada satu angka: berapa yang keluar setiap bulan untuk hidup. Tanpa angka ini, target tabungan hanya jadi tebakan.

Catat pengeluaran selama satu bulan penuh. Pisahkan menjadi tiga kelompok:

  • Pengeluaran tetap: sewa atau cicilan rumah, listrik, air, internet, premi asuransi, biaya sekolah.
  • Pengeluaran harian: makan, transportasi, pulsa, kebutuhan rumah tangga.
  • Pengeluaran fleksibel: langganan hiburan, jajan, rekreasi, belanja non-esensial.

Jumlahkan kelompok pertama dan kedua. Itulah biaya hidup minimum keluarga per bulan, angka yang dipakai menghitung target dana darurat. Pengeluaran fleksibel sebaiknya tidak dimasukkan karena saat darurat, pos inilah yang pertama dipotong.

Menentukan Besaran Dana Darurat Sesuai Kondisi Keluarga

Tidak ada satu angka yang cocok untuk semua orang. Besarnya dana darurat bergantung pada seberapa mudah keluarga kehilangan pemasukan dan seberapa besar tanggungan yang harus ditanggung.

Sebagai gambaran umum, keluarga dengan satu sumber pemasukan dan tanggungan anak biasanya butuh cadangan lebih besar dibanding lajang. Yang punya dua sumber pemasukan stabil dan tidak punya cicilan besar bisa memilih cadangan lebih ringan. Hitung target dengan mengalikan biaya hidup bulanan dengan jumlah bulan yang ingin ditanggung.

Contoh Perhitungan Sederhana

Misalnya biaya hidup minimum keluarga Rp6 juta per bulan. Jika ingin menyiapkan cadangan untuk enam bulan, targetnya Rp36 juta. Angka ini terlihat besar, tapi target besar memang sebaiknya dipecah, bukan ditakuti.

Menyisihkan dalam Jumlah Kecil tapi Konsisten

Kesalahan umum adalah menunggu gaji naik atau menunggu utang lunas baru mulai menabung. Akibatnya tidak pernah mulai. Pola yang lebih berhasil: sisihkan sejumlah kecil setiap kali uang masuk, lalu naikkan porsinya saat kondisi membaik.

Beberapa cara yang bisa dipakai:

  1. Jadikan pengeluaran tetap, bukan sisa. Sisihkan di awal bulan sebelum dipakai untuk hal lain.
  2. Gunakan persentase, misalnya 10 persen dari pemasukan bulanan, agar nilainya ikut naik saat pemasukan bertambah.
  3. Simpan terpisah dari rekening harian supaya tidak tergoda dipakai belanja.
  4. Sisihkan juga pemasukan tidak rutin seperti bonus atau hasil penjualan barang.

Kalau keluarga punya utang berbunga tinggi, bagi alokasi: sebagian untuk melunasi utang, sebagian untuk dana darurat. Dana darurat kecil tetap penting supaya tidak berutang lagi saat ada kejadian mendadak.

Memilih Tempat Menyimpan Dana Darurat

Dana darurat butuh tempat yang mudah dicairkan tetapi tetap agak sulit dijangkau supaya tidak cepat habis. Rekening tabungan terpisah biasanya cukup untuk keperluan ini.

Beberapa jenis tempat simpan dan sifatnya:

Tempat simpan Sifat
Tabungan terpisah Mudah dicairkan, cocok untuk dana darurat dasar
Deposito jangka pendek Bunga lebih tinggi, pencairan perlu waktu
Reksa dana pasar uang Nilai relatif stabil, pencairan beberapa hari kerja
Emas Butuh proses jual, harga ikut naik turun

Apa pun pilihannya, pastikan dana bisa diakses dalam hitungan hari, bukan minggu. Instrumen yang nilainya berfluktuasi tajam kurang cocok untuk pos ini karena tujuan utamanya menjaga nilai, bukan mencari keuntungan.

Menjaga Dana Darurat Tetap Utuh

Dana darurat hanya boleh dipakai untuk kejadian yang benar-benar mengganggu kemampuan keluarga memenuhi kebutuhan, bukan untuk diskon atau keinginan sesaat. Sebelum mengambil, ajukan pertanyaan sederhana: apakah ini bisa ditunda sampai bulan depan? Kalau jawabannya ya, berarti bukan darurat.

Setelah dipakai, isi ulang secepatnya. Tetapkan jadwal khusus untuk mengembalikan dana ke posisi semula, entah dengan menyisihkan lebih besar selama beberapa bulan atau memakai pemasukan tambahan. Berbelanja kebutuhan rumah tangga juga punya pengeluaran tersembunyi, seperti ongkos kirim, yang sebaiknya diperhitungkan supaya anggaran bulanan tidak jebol. Ada baiknya Anda tahu cara cek ongkos kirim sebelum belanja online agar total belanja tidak melebihi rencana.

Menyesuaikan Target saat Kondisi Berubah

Dana darurat bukan angka mati. Saat anggota keluarga bertambah, cicilan baru muncul, atau ada tanggungan pendidikan, targetnya perlu dihitung ulang. Sebaliknya, saat utang lunas dan pemasukan makin stabil, porsi bulanan bisa dikurangi dan dialihkan ke tujuan jangka panjang.

Beberapa hal yang biasanya memicu penyesuaian:

  • Kelahiran anak atau tambahan tanggungan.
  • Perpindahan tempat tinggal dengan biaya hidup berbeda.
  • Perubahan status pekerjaan, misalnya dari karyawan tetap ke pekerja lepas.
  • Kenaikan biaya pengobatan rutin anggota keluarga.

Situasi luar seperti cuaca ekstrem atau gangguan transportasi juga bisa memaksa pengeluaran naik mendadak, seperti yang dibahas dalam artikel dampak musim hujan bagi warga kota. Dana cadangan yang cukup membuat keluarga tidak perlu berutang ketika hal semacam itu terjadi.

Ringkasan

Menyiapkan dana darurat keluarga dimulai dari menghitung biaya hidup bulanan, menentukan target berapa bulan yang ingin ditanggung, lalu menyisihkan rutin di awal bulan. Simpan di tempat yang mudah dicairkan dan jangan dipakai untuk kebutuhan yang bisa ditunda. Mulailah dari angka kecil, yang penting konsisten, karena dana darurat tumbuh dari kebiasaan, bukan dari jumlah besar yang datang sekaligus.

Pertanyaan yang Sering Diajukan

Berapa idealnya dana darurat untuk keluarga muda?

Tidak ada angka wajib. Sebagai gambaran, keluarga muda dengan satu sumber pemasukan umumnya menyiapkan cadangan untuk beberapa bulan biaya hidup. Sesuaikan dengan jumlah tanggungan dan besar cicilan. Hitung dulu biaya hidup minimum per bulan, lalu kalikan dengan jumlah bulan yang dirasa cukup. Untuk keputusan yang menyangkut kondisi keuangan pribadi, konsultasikan dengan perencana keuangan.

Apakah dana darurat boleh disatukan dengan tabungan lain?

Sebaiknya dipisah. Kalau disatukan dengan tabungan belanja atau tujuan lain, dana darurat rawan terpakai lebih dulu untuk hal yang bukan darurat. Rekening terpisah, meski di bank yang sama, membantu menjaga batas antara uang cadangan dan uang konsumsi.

Bagaimana jika belum ada sisa uang untuk menyisihkan?

Mulai dari jumlah paling kecil yang tidak mengganggu kebutuhan pokok, misalnya dari pengurangan langganan atau belanja non-esensial. Yang penting kebiasaan menyisihkan terbentuk lebih dulu. Setelah kondisi membaik, porsi bisa dinaikkan bertahap mengikuti pemasukan.

Powered by WordPress & Theme by Anders Norén